Domain hirntumore.de kaufen?
Wir ziehen mit dem Projekt
hirntumore.de um.
Sind Sie am Kauf der Domain
hirntumore.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hirntumore.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Depression: 'Wenn nichts mehr geht...' - Symptome, Ursachen, Behandlung, Selbsthilfeaspekte, Meditationen - Susanne Hinrichs,Franziska Diesmann,Depression: 'wenn Nichts Mehr Geht...' - Symptome, Ursachen, Behandlung, Selbsthilfeaspekte, Meditationen Von Susanne Hinrichs,franziska Diesmann, Syncsouls Audiobooks, Sprecher: Susanne Hinrichs,franziska Diesmann,torsten Abrolat, Sprache: Deutsch12,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Therapie Schild mit Text Raum Behandlung waagerecht A0 (841x1189mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
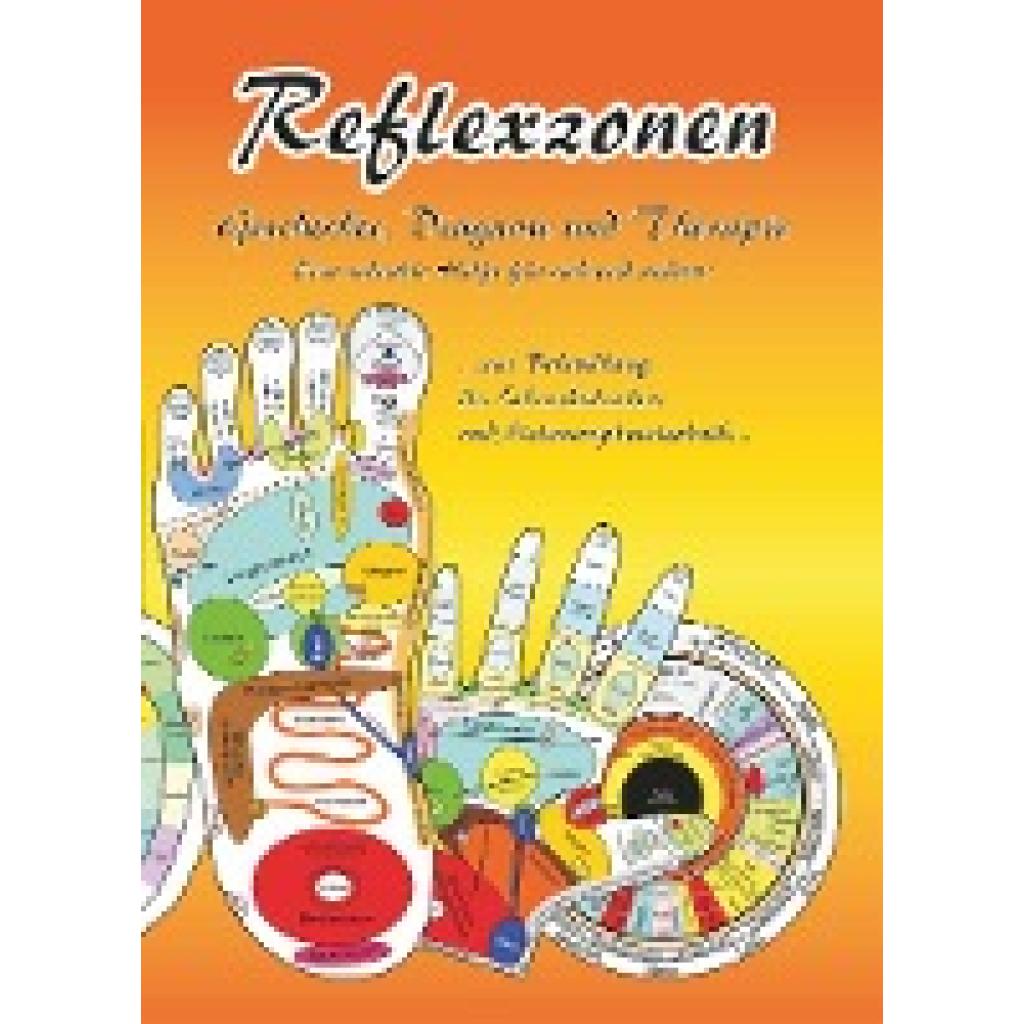
Aeckersberg, Tanja: Reflexzonen - Geschichte, Diagnose und TherapieReflexzonen - Geschichte, Diagnose und Therapie , "Schnelle Hilfe für sich und andere! Dieses Buch gibt eine Übersicht über die Reflexzonenmassage. Es wird auf die Geschichte und Entstehung der Reflexzonenbehandlung bis zur Entwicklung der heutigen Reflexzonentherapie eingegangen. Die Anatomie und Physiologie werden vereinfacht und verständlich erklärt, bis hin zur Diagnose und Behandlung der einzelnen Reflexzonen. Einschließlich integrierten Übersichtskarten der Hand-, Ohr- und Fußreflexzonen, Irisdiagnosetafeln und Zahn-Bezugszonen Tabellen. , Rakel > Autopflege & Aufbereitung , Auflage: 9., vollständig überarbeitete Aufl., Erscheinungsjahr: 20220501, Produktform: Kartoniert, Autoren: Aeckersberg, Tanja, Edition: REV, Auflage: 22009, Auflage/Ausgabe: 9., vollständig überarbeitete Aufl, Seitenzahl/Blattzahl: 160, Abbildungen: mit Abbildungen und Tabellen, Keyword: Ratgeber; Gesundheit, Fachschema: Medizin / Allgemeines, Einführung, Lexikon~Massage / Reflexzonenmassage~Reflexzonenmassage, Fachkategorie: Medizin, allgemein~Alternativmedizin, Thema: Orientieren, Warengruppe: HC/Alternative Medizin/Naturmedizin/Homöopathie, Fachkategorie: Reflexzonenmassage, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: FITMIT-Verlag, Verlag: FITMIT-Verlag, Verlag: Aeckersberg, Ingrid, Länge: 236, Breite: 162, Höhe: 15, Gewicht: 321, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2642305 A22200194 A6569845 A5349807 A5051248, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Krank durch Langeweile? Symptome, Therapie und Prävention bei einem Boreout, Ratgeber von Melina ZernigLangeweile macht krank. Der sogenannte Boreout ist eine psychische Berufskrankheit, die schwere Folgen für Unternehmen und betroffene Mitarbeiter hat. Doch bisher ist er kaum bekannt und wird häufig mit dem in den Medien präsenteren Burnout verwechselt. Beim Boreout entsteht aus einer langfristigen Unterforderung ein Syndrom aus Langeweile, Desinteresse und Gefühl der Sinnlosigkeit. Es gibt jedoch Mittel und Wege, um dieser Erkrankung vorzubeugen. Die Autorin Melina Zernig beschreibt in ihrer Publikation deshalb nicht nur die Erscheinungsformen, sondern auch Ansätze für die Prävention im Unternehmen. Sie erklärt, wie man einen Boreout bei sich selbst oder seinen Mitarbeitern erkennt und wie man ihn heilt. Denn dazu ist es in erster Linie notwendig, dass Betroffene ihre eigene Verantwortung wahrnehmen. Das Buch richtet sich an Arbeitgeber und Arbeitnehmer, die sich über die Prävention eines Boreouts und den Umgang mit der Erkrankung informieren möchten. Aus dem Inhalt: Boreout, Burnout, Berufskrankheit, Prävention, Mitarbeitergesundheit.42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reflexzonen - Geschichte, Diagnose und Therapie.'schnelle Hilfe Für Sich Und Andere! Dieses Buch Gibt Eine Übersicht Über Die Reflexzonenmassage. Es Wird Auf Die Geschichte Und Entstehung Der Reflexzonenbehandlung Bis Zur Entwicklung Der Heutigen Reflexzonentherapie Eingegangen. Die Anatomie Und...19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Depression: 'Wenn nichts mehr geht...' - Symptome, Ursachen, Behandlung, Selbsthilfeaspekte, Meditationen - Susanne Hinrichs,Franziska Diesmann,Depression: 'wenn Nichts Mehr Geht...' - Symptome, Ursachen, Behandlung, Selbsthilfeaspekte, Meditationen Von Susanne Hinrichs,franziska Diesmann, Syncsouls Audiobooks, Sprecher: Susanne Hinrichs,franziska Diesmann,torsten Abrolat, Sprache: Deutsch12,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
HB-Druck Therapie Schild mit Text Raum Behandlung waagerecht A0 (841x1189mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aeckersberg, Tanja: Reflexzonen - Geschichte, Diagnose und TherapieReflexzonen - Geschichte, Diagnose und Therapie , "Schnelle Hilfe für sich und andere! Dieses Buch gibt eine Übersicht über die Reflexzonenmassage. Es wird auf die Geschichte und Entstehung der Reflexzonenbehandlung bis zur Entwicklung der heutigen Reflexzonentherapie eingegangen. Die Anatomie und Physiologie werden vereinfacht und verständlich erklärt, bis hin zur Diagnose und Behandlung der einzelnen Reflexzonen. Einschließlich integrierten Übersichtskarten der Hand-, Ohr- und Fußreflexzonen, Irisdiagnosetafeln und Zahn-Bezugszonen Tabellen. , Rakel > Autopflege & Aufbereitung , Auflage: 9., vollständig überarbeitete Aufl., Erscheinungsjahr: 20220501, Produktform: Kartoniert, Autoren: Aeckersberg, Tanja, Edition: REV, Auflage: 22009, Auflage/Ausgabe: 9., vollständig überarbeitete Aufl, Seitenzahl/Blattzahl: 160, Abbildungen: mit Abbildungen und Tabellen, Keyword: Ratgeber; Gesundheit, Fachschema: Medizin / Allgemeines, Einführung, Lexikon~Massage / Reflexzonenmassage~Reflexzonenmassage, Fachkategorie: Medizin, allgemein~Alternativmedizin, Thema: Orientieren, Warengruppe: HC/Alternative Medizin/Naturmedizin/Homöopathie, Fachkategorie: Reflexzonenmassage, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: FITMIT-Verlag, Verlag: FITMIT-Verlag, Verlag: Aeckersberg, Ingrid, Länge: 236, Breite: 162, Höhe: 15, Gewicht: 321, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2642305 A22200194 A6569845 A5349807 A5051248, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eder, Sigrun: Volle Hose. Einkoten bei Kindern: Prävention und BehandlungVolle Hose. Einkoten bei Kindern: Prävention und Behandlung , Kacke gehört in das Klo. Jawohl! Trotzdem gibt es Jungen und Mädchen, die regelmäßig Kot in der Unterhose absetzen oder Kacke an unpassenden Orten verstecken. Sind die betroffenen Kinder über vier Jahre alt und verfügen sie bereits über die körperlichen Voraussetzungen zur Stuhlkontrolle, dann wird dieses Problem als "Einkoten" bezeichnet. Oftmals weist dieses Verhalten auf psychische Belastungen beim Kind oder auf Probleme innerhalb des Familiensystems hin. Einkotende Kinder schneiden sich und ihre Familie häufig von sozialen Aktivitäten ab, weil das mit Scham und familiärem Stress verbundene Problem wie ein Geheimnis gehütet wird. Daraus entstehen Spannungen und Konflikte, die erneut den Leidensdruck einzelner Familienmitglieder erhöhen. Auch wird das Problem im sozialen Umfeld häufig verschwiegen. Der beim Einkoten entstehende deutlich wahrnehmbare Geruch sorgt zusätzlich für Hänseleien in der Gruppe Gleichaltriger. Das Kindersachbuch "Volle Hose. Einkoten bei Kindern: Prävention und Behandlung" wurde schwerpunktmäßig nach systemischen Ansätzen gestaltet. Es schafft Klarheit, hilft Jungen und Mädchen, das Problem anzupacken, und regt Eltern an, Neues auszuprobieren. Professionelle HelferInnen unterstützt das Buch dabei, Einkoten im psychologischen, psychotherapeutischen und ärztlichen Setting kindgerecht besprechbar zu machen. , Seitenwände & Kotflügel Hinten > Kotflügel, Seitenwände & Tankdeckel , Erscheinungsjahr: 20130327, Produktform: Kartoniert, Beilage: Paperback, Autoren: Eder, Sigrun~Klein, Daniela~Lankes, Michael, Seitenzahl/Blattzahl: 68, Altersempfehlung / Lesealter: 18, ab Alter: 5, bis Alter: 8, Warengruppe: HC/Kinderbücher/Sachbücher/Mensch, Fachkategorie: Kinder/Jugendliche: Sachbuch: Orte & Menschen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: edition riedenburg e.U, Verlag: edition riedenburg, Länge: 187, Breite: 165, Höhe: 5, Gewicht: 117, Produktform: Kartoniert, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Therapie Schild mit Text Raum Behandlung waagerecht A1 (594x841mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
-
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.